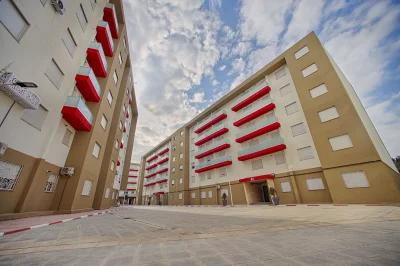
La Direction Générale des Impôts (DGI) a dévoilé le nouveau référentiel des prix de l’immobilier applicable pour les années 2025 et 2026.
Ce référentiel, publié sur le site officiel de la DGI, concerne les transactions de vente et de location de biens immobiliers bâtis et non bâtis, effectuées par des personnes physiques et morales.
La grille tarifaire comprend la détermination des valeurs minimales et maximales des biens immobiliers, classées selon plusieurs critères, notamment :
Par commune, selon la nature du bien (habitations individuelles, collectives, à usage commercial ou professionnel, ou terrains).
Selon l’état et les caractéristiques du bien, y compris sa situation géographique (centre-ville, quartiers résidentiels, zones périphériques ou isolées).
Pour plus de détails, veuillez consulter le lien suivant :
https://www.mfdgi.gov.dz/…/ref-immobiliersar-2025-2026
Communiqué important de la Direction Générale des Impôts
La Direction Générale des Impôts (DGI) a annoncé, dans un communiqué officiel, que les contribuables auparavant soumis au régime de l’Impôt Forfaitaire Unique (IFU) et en ayant été exclus conformément aux dispositions de l’article 22 de la Loi de Finances pour l’année 2025, seront désormais soumis, à compter du 1er janvier 2025, soit au régime du bénéfice réel (IRG/BIC), soit au régime simplifié des professions non commerciales (IRG/BNC), selon leur situation spécifique.
La DGI précise également que ces contribuables sont exemptés du paiement des acomptes provisionnels
Selon le communiqué publié le jeudi 20 mars, ces contribuables sont considérés comme une nouvelle catégorie, et ne sont donc pas tenus, durant la première année d’application du nouveau régime fiscal, de verser les acomptes provisionnels liés à l’Impôt sur le Revenu Global (IRG), que ce soit au titre des bénéfices industriels et commerciaux (BIC) ou des bénéfices non commerciaux (BNC). Cette mesure d’exonération s’appuie sur les dispositions de l’article 355 du Code des Impôts Directs et Taxes Assimilées, tel que modifié et complété par l’article 26 de la Loi de Finances pour 2025.
Le même communiqué précise que le montant total de l’IRG, qu’il s’agisse des catégories BIC ou BNC, doit être acquitté au plus tard le 20 du mois suivant la date limite de dépôt de la déclaration fiscale correspondante (modèle 11 G ou 13°G n), selon le cas.