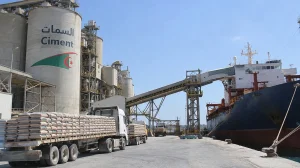
Les exportations algériennes vers l’Afrique ont doublé en un an, à 2,77 milliards d’euros au premier semestre 2026 contre 1,38 milliard sur la même période de 2025, a indiqué l’Association nationale des exportateurs algériens (ANEXAL).
Cette progression s’inscrit dans une dynamique large de diversification du commerce extérieur algérien hors hydrocarbures, soutenue par l’intégration progressive de l’Algérie à la Zone de libre-échange continentale africaine (ZLECAF), avec une hausse de 16 % des exportations hors hydrocarbures au premier trimestre 2026.
Depuis trois à quatre ans, un réflexe nouveau s’est installé chez les opérateurs algériens, celui de prospecter systématiquement le marché africain, stimulé par l’ouverture de représentations bancaires algériennes dans plusieurs pays d’exportation et par le redé- ploiement de la diplomatie algérienne vers le continent.
Cet intérêt se vérifie dans des secteurs variés, avec l’agroalimentaire vers le Soudan, l’électricité vers le Mozambique, la pharmacie vétérinaire et la céramique vers l’Afrique de l’Ouest, et l’emballage vers la Mauritanie, où le potentiel reste toutefois suspendu à l’ouverture de nouvelles liaisons routières.
La Banque d’Algérie a rejoint, à la mi-août de l’année dernière, le système panafricain de paiement et de règlement PAPSS (PanAfrican Payment and Settlement System), conçu par la Banque africaine d’import-export (Afreximbank) et ses partenaires.
L’Algérie est devenue, à cette date, le 18e pays où ce réseau est présent, quelques semaines avant l’accueil par Alger de la Foire commerciale intra-africaine (IATF), en septembre 2025. L’adhésion visait à accélérer les transactions dans une logique d’intensification des échanges entre pays africains. Le PAPSS vise, selon l’objectif affiché par
l’Union africaine et Afreximbank, à limiter le recours aux devises internationales comme le dollar ou l’euro, jugé coûteux pour les opérateurs, notamment pour la confirmation de lettres de crédit et les frais bancaires associés. Pour un exportateur algérien, économiser ces frais tient toutefois, du moins pour l’instant, du vœu pieux plus que d’un service bancaire réellement disponible.
Lancé le 13 janvier 2022 par les deux institutions, le dispositif permet aux banques commerciales de traiter des paiements transfrontaliers dans les monnaies locales des deux parties, dans le cadre de la Zone de libre-échange
continentale africaine. La compensation des soldes entre institutions monétaires est assurée quotidiennement par Afreximbank. Le réseau, qui comptait 18 banques centrales connectées au moment de l’entrée de l’Algérie, en revendique 24 en ce mois de septembre, pour une présence dans plus de 30 pays.
Sur le terrain, les accords ont été signés mais leur mise en œuvre concrète traîne faute de modalités pratiques d’application clairement définies. Aucune opération réalisée par une entreprise algé- rienne via le PAPSS n’est à ce jour documentée publiquement. Le blocage se situerait du côté des
banques commerciales algériennes, qui doivent chacune obtenir leurs identifiants PAPSS auprès de l’opérateur panafricain et adapter leurs outils informatiques internes avant de les mettre à disposition de leurs clients.
Cette connexion technique reste poussive, un an après l’adhésion officielle de la Banque centrale, à l’image des complexités administratives et des longues procédures qu’avait nécessité par le passé leur raccordement effectif au réseau de messagerie financière internationale Swift.
Pour l’Algérie, aucun calendrier précis de déploiement opérationnel n’est aujourd’hui communiqué pour les banques commerciales de la place.
Un hiatus persistant sépare, ainsi, le dynamisme commercial affiché sur le terrain vers l’Afrique et l’état réel d’avancement du chantier bancaire censé le soutenir durablement.
L’Algérie a franchi, avec son adhésion au PAPSS, une étape institutionnelle majeure, portée par un intérêt réel des entreprises algériennes pour les marchés du continent.
Un an plus tard, cette adhésion stratégique garde des allures de velléité, dévoilant la difficulté d’une intégration financière effective tant que le réseau bancaire commercial ne la traduit pas concrètement en solutions monétaires et en transactions opérationnelles.
T. A. L.