Pourquoi l'immobilier reste la valeur refuge des Algériens
Face à une inflation persistante, à la dépréciation continue du dinar et à l'absence d'un marché boursier réellement développé, la pierre demeure le placement de prédilection, aussi bien pour les résidents que pour la diaspora. Contrairement à un compte d'épargne classique dont la valeur s'érode avec le temps, un bien immobilier conserve — voire renforce — son pouvoir d'achat réel. C'est ce raisonnement simple qui explique pourquoi, malgré les contraintes administratives, des millions d'Algériens continuent de voir l'achat d'un logement comme le meilleur moyen de protéger leur épargne.
Le marché est également porté par des facteurs structurels de fond :
- Une population jeune et en croissance continue, avec des besoins en logements qui ne faiblissent pas.
- Une urbanisation rapide, avec un déplacement massif vers les grandes agglomérations comme Alger, Oran et Constantine.
- Une rareté du foncier disponible, qui alimente mécaniquement la hausse des prix dans les zones les plus demandées.
- Des programmes publics de logement qui continuent de structurer une partie importante de l'offre.
La fin d'une époque : le cash disparaît du marché
Depuis le 1ᵉʳ janvier 2025, l'article 207 de la loi de finances impose que toute transaction immobilière — bien bâti ou terrain nu — passe obligatoirement par un circuit bancaire : virement ou chèque certifié. La Chambre nationale des notaires a instruit l'ensemble de la profession de refuser tout acte de vente réglé en liquide, et le mode de paiement doit désormais apparaître noir sur blanc dans l'acte notarié, preuves bancaires à l'appui.
Le choc a été immédiat. Dans un marché où l'on estime qu'environ 80 % des ventes se faisaient encore en espèces, plusieurs professionnels rapportent un net ralentissement des transactions depuis l'entrée en vigueur de cette mesure — certains évoquant une chute d'activité allant jusqu'à 50 %. Autre conséquence directe : il n'est plus possible de sous-déclarer le prix réel d'un bien, la Direction générale des impôts ayant publié une grille de référence par mètre carré, valable pour 2025 et 2026, que les notaires appliquent désormais strictement.
Ce que la réforme change concrètement :
| Avant 2025 | Depuis 2025 |
|---|---|
| Paiement en espèces courant | Paiement bancaire obligatoire (virement, chèque certifié) |
| Prix sous-déclarés fréquents | Grille de référence DGI imposée par les notaires |
| Traçabilité faible | Preuves bancaires exigées dans l'acte notarié |
| Marché largement informel | Bancarisation progressive du secteur |
| Contrôle GAFI limité | Algérie sous surveillance renforcée (liste grise GAFI) |
Pour l'investisseur, cette réforme change deux choses essentielles. D'abord, elle sécurise juridiquement les transactions : un acheteur dispose désormais d'une traçabilité complète de son paiement, ce qui limite les litiges sur la propriété. Ensuite, elle impose une bancarisation totale du projet : impossible de finaliser un achat sans un compte bancaire actif et des fonds dont l'origine est justifiable.
Où investir : des rendements très différents selon la ville
Tous les marchés locaux ne se valent pas. Le rendement locatif brut national se situe globalement entre 4 et 8 %, mais les écarts entre villes sont significatifs.
| Ville | Rendement locatif brut | Points forts | Points faibles |
|---|---|---|---|
| Alger | 4 à 5 % | Liquidité maximale, revente rapide, demande locative structurellement forte | Prix élevés, rendement plus faible |
| Oran | 6 à 9 % | Prix encore modérés, forte demande locative, dynamique portuaire et industrielle | Revente plus lente qu'à Alger |
| Sétif | 6 à 9 % | Excellent rapport rendement/croissance | Marché moins liquide en cas de sortie rapide |
| Constantine | Variable | Dynamique propre, marché en développement | Liquidité inférieure à Alger |
À Alger, la rentabilité locative brute tourne autour de 4 à 5 %, un chiffre modeste compensé par un avantage de taille : la liquidité. Revendre un bien dans la capitale reste plus rapide et plus simple que dans la plupart des autres wilayas. Le m² à Alger Centre dépasse aujourd'hui les 200 000 DA pour un appartement standard, et des quartiers comme Hydra ou Dély Ibrahim maintiennent une croissance de 3 à 5 % par an, tandis que les zones périphériques stagnent — ce qui laisse justement de meilleures marges de négociation aux acheteurs patients.
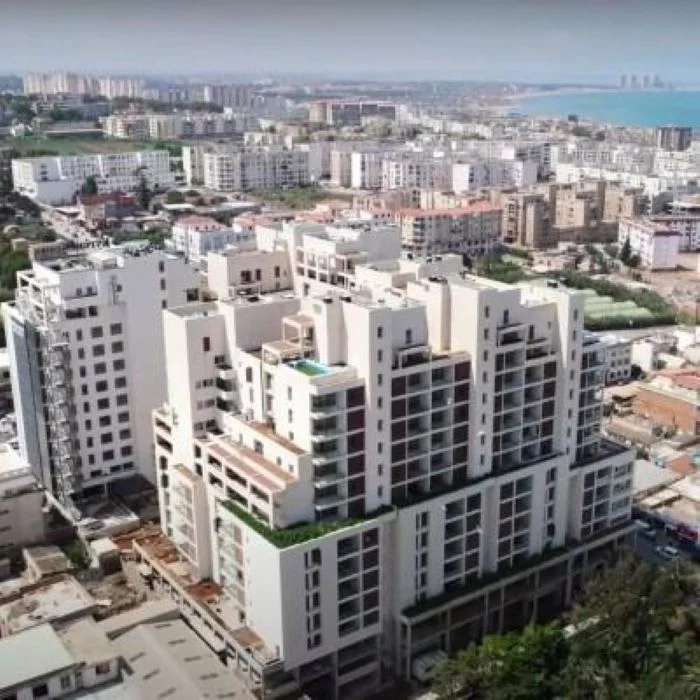
Oran et Sétif racontent une autre histoire. Ces deux villes affichent des rendements bruts pouvant grimper jusqu'à 9 %, portés par des prix encore raisonnables et une demande locative très soutenue. C'est là que l'investissement immobilier offre aujourd'hui le meilleur couple rendement-croissance, à condition d'accepter une revente potentiellement plus lente qu'à Alger.
Un point de vigilance à ne jamais oublier : ces rendements sont bruts. Une fois déduits la fiscalité, les charges, l'entretien et les périodes de vacance locative, la rentabilité nette perd généralement 1 à 2 points. Un bien affichant 6 % de rendement brut rapporte souvent, dans les faits, entre 4 et 5 % net.
La fiscalité à connaître avant de se lancer
Investir dans l'immobilier en Algérie implique une fiscalité précise qu'il vaut mieux intégrer dès le calcul de rentabilité, plutôt que de la découvrir après coup.
| Type de charge | Taux applicable |
|---|---|
| IRG sur loyers d'habitation | 7 % |
| IRG sur loyers commerciaux | 15 % |
| Taxe foncière annuelle | Environ 3 % de la valeur du bien |
| Frais de notaire | 3 à 5 % du prix déclaré |
| Droits d'enregistrement | Environ 5 % de la valeur du bien |
| Taxe de publicité foncière | Environ 1 % de la valeur du bien |
| Plus-value à la revente (bien bâti) | 10 % |
| Plus-value à la revente (terrain) | 15 % |
Un détail à ne pas négliger : la taxe sur la plus-value ne s'applique généralement pas si le bien vendu constituait la résidence principale du propriétaire. Pour un investissement purement locatif en revanche, elle doit être intégrée au calcul de rentabilité finale, surtout dans une stratégie de revente à moyen terme.
Et pour les Algériens de l'étranger ?
La diaspora n'est pas oubliée par ces réformes, bien au contraire. Un binational reste un citoyen algérien à part entière et peut acheter sans restriction particulière, contrairement à un étranger non-algérien qui doit obtenir une autorisation préalable du wali avant toute acquisition.
Les étapes à respecter pour un achat depuis l'étranger :
- Ouvrir un compte en devises dans une banque algérienne habilitée à recevoir les fonds de la diaspora — CPA, BEA ou CNEP-Banque proposent des offres dédiées.
- Transférer les fonds exclusivement par virement SWIFT depuis le pays de résidence, chaque opération devant rester justifiable et traçable.
- Établir, si nécessaire, une procuration notariale spéciale (et non générale) auprès du consulat algérien, précisant exactement les actes que le mandataire pourra signer : promesse de vente, acte définitif, réception du bien.
- Vérifier le titre de propriété via la conservation foncière avant tout engagement financier.
- Choisir son propre notaire, indépendamment de celui du vendeur, pour sécuriser la transaction.
L'État réserve par ailleurs chaque année un quota de logements LPP à la diaspora, dans plusieurs wilayas du pays, à un prix de référence avoisinant 95 000 DA le mètre carré hors taxes. Ce dispositif cible principalement les familles qui ne possèdent pas déjà de bien en Algérie et n'ont pas bénéficié d'une aide au logement de l'État.
Ce qu'il faut savoir avant de se lancer depuis l'étranger :
- Aucune banque algérienne n'accorde à ce jour de crédit immobilier aux non-résidents ; le financement doit venir de fonds propres ou d'un montage privé.
- La promesse de vente ne transfère pas la propriété en droit algérien : on ne devient propriétaire qu'à la publication de l'acte à la conservation foncière.
- Le paiement en espèces lors d'un séjour au pays est désormais totalement proscrit, y compris pour les acomptes.
Les risques que personne ne vous dira spontanément
Trois pièges reviennent systématiquement chez les investisseurs qui déchantent :
-
- L'informalité persistante. Malgré la réforme, une partie du marché continue de fonctionner partiellement en marge du circuit bancaire officiel, exposant l'acheteur imprudent à des risques juridiques.
- La lenteur administrative. Obtenir un acte de propriété, un livret foncier ou un permis de construire peut prendre des mois, parfois des années, ce qui retarde la mise en exploitation du bien et pèse sur la rentabilité réelle.
- Les impayés de loyer. Le droit algérien protège davantage le locataire que le propriétaire, et une procédure d'expulsion peut s'avérer longue et coûteuse — un facteur à intégrer dans le choix du profil de locataire visé.
L'essentiel à retenir
| Question | Réponse rapide |
|---|---|
| Meilleur rendement locatif ? | Oran et Sétif (6 à 9 % brut) |
| Meilleure liquidité à la revente ? | Alger |
| Paiement en espèces autorisé ? | Non, depuis janvier 2025 |
| Crédit accessible aux non-résidents ? | Non, pas encore |
| Achat possible sans se déplacer ? | Oui, via procuration notariale |
| Programme dédié à la diaspora ? | Oui, quota LPP à ~95 000 DA/m² |
L'investissement immobilier en Algérie reste attractif — rendements supérieurs aux produits bancaires classiques, marché refuge face à l'inflation, dispositifs dédiés à la diaspora. Mais la réforme de 2025 a changé la donne : réussir son projet suppose désormais de maîtriser les circuits bancaires, d'anticiper la fiscalité réelle et de choisir sa ville en connaissance de cause plutôt que par habitude