En effet, la crise du détroit d’Ormuz a redessiné la carte énergétique mondiale, notamment pour les pays du Vieux Continent, qui se sont orientés davantage vers l’approvisionnement en gaz algérien via les gazoducs.
Selon le rapport mensuel du Forum des pays exportateurs de gaz (GECF), publié en août, les importations européennes de gaz naturel par gazoduc ont progressé de 3 % sur les sept premiers mois de 2026, à 86 milliards de m³.
Cette évolution est particulièrement visible en Espagne, où les exportations algériennes de gaz par gazoduc ont progressé de 13 % sur un an durant les sept premiers mois de 2026. Idem pour l’Italie.
Ses importations de gaz algérien ont bondi de 4,3 % durant la même période, pour atteindre les 11,4 milliards de m³. En effet, l’Algérie apparaît ainsi comme l’un des principaux bénéficiaires de la recomposition des flux gaziers européens.
Alors que les marchés européens restent fortement dépendants des importations, le gazoduc demeure le principal canal d’approvisionnement : en juillet, les importations extérieures représentaient 83 % de l’offre gazière combinée de l’UE et du Royaume-Uni, le gaz acheminé par gazoduc constituant à lui seul 53 % de l’approvisionnement régional.
La situation est toutefois plus contrastée pour le GNL. Le GECF a indiqué qu’en juillet 2026, les exportations de GNL des pays membres ont chuté de 40 % sur un an, à 9,67 millions de tonnes.
Si les perturbations dans le détroit d’Ormuz expliquent l’essentiel de la baisse, le rapport précise que l’Algérie a également enregistré un recul de ses exportations de GNL en raison d’une moindre disponibilité du gaz destiné à la liquéfaction.
Le Transsaharien, un levier stratégique
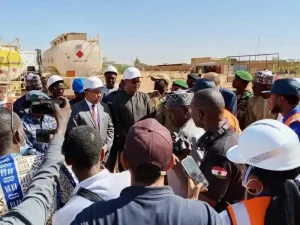
Par ailleurs, le rapport a mis en avant la relance du projet de gazoduc transsaharien. Il indique que Sonatrach a dépêché une équipe technique au Niger afin de contribuer à la relance de ce projet estimé à 13 milliards de dollars.
D’une longueur de 4 100 km, le gazoduc devrait, une fois opérationnel, acheminer annuellement 30 milliards de mètres cubes (Gm³) de gaz naturel depuis le delta du Niger, au Nigeria, vers les plateformes d’exportation algériennes, en vue d’approvisionner les marchés européens et de renforcer l’intégration des infrastructures énergétiques régionales.
Pour l’Algérie, ce projet dépasse donc la seule question de l’exportation de ses propres ressources. Il pourrait contribuer à renforcer son positionnement comme plateforme gazière entre l’Afrique et l’Europe, en connectant les ressources nigérianes aux infrastructures algériennes d’exportation.
Le rapport mensuel du Forum des pays exportateurs de gaz (GECF) a également mis en évidence les perspectives de reprise de l’économie mondiale en 2027 et les enjeux qui pèseront sur l’équilibre gazier au cours des prochains mois.
H. O.
Elle s’établit à 2 039 milliards de m³ durant le premier semestre : La production mondiale en baisse de 2,2 %
La production mondiale de gaz naturel a enregistré un recul sensible au premier semestre 2026, conséquence directe du choc d’offre provoqué par le conflit au Moyen-Orient et les perturbations liées au détroit d’Ormuz. Selon le GECF Monthly Gas Market Report – August 2026, la production mondiale s’est établie à 2.039 milliards de m³ sur les six premiers mois de l’année, en baisse de 2,2 % sur un an.
La contraction s’est particulièrement accentuée en juin. La production mondiale a atteint 323 milliards de m³, soit un recul de 5,2 % sur un an. Le Moyen-Orient a concentré l’essentiel du choc, avec une production en baisse de près d’un tiers, notamment sous l’effet du recul de la production de GNL. Selon des chiffres rapportés par la plateforme Attaqa, la production de ces pays du Golfe a baissé de près d’un tiers par rapport à la même période de l’année précédente. Une situation qui a provoqué un surcoût important, dépassant les 330 milliards de dollars sur la période allant de mars à août 2026, pour les pays importateurs de pétrole et de gaz.
Cette évolution modifie sensiblement la géographie de l’offre mondiale. En juin, l’Amérique du Nord représentait 35 % de la production mondiale de gaz, contre 31 % un an auparavant. Elle devance l’Eurasie, avec 19 %, et l’Asie-Pacifique, avec 17 %. La part du Moyen-Orient est, elle, tombée à 14 %, contre 18 % en juin 2025. L’Afrique, l’Europe et l’Amérique latine et les Caraïbes représentent chacune entre 4 % et 6 % de l’offre mondiale.
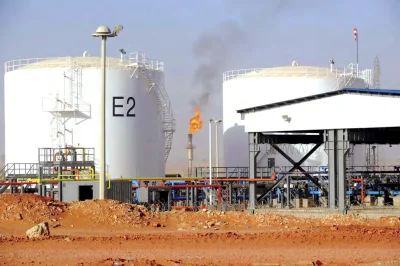
Durant cette période, la production algérienne de gaz naturel a retrouvé son meilleur niveau depuis trois ans. Elle a progressé de 4,2 % sur un an pour atteindre 54,01 milliards de mètres cubes. Sur le front de la consommation, le GECF relève également une évolution contrastée. Au premier semestre 2026, la consommation cumulée des principaux marchés, représentant environ 75 % de la demande mondiale, a diminué de 1,3 %, à 1.685 milliards de m³. Le recul concerne notamment l’Amérique du Nord, le Moyen-Orient et l’Asie du Sud, tandis que l’Union européenne affiche une progression.
Dans l’Union européenne, la consommation gazière a augmenté de 1,4 % sur les sept premiers mois de 2026, pour atteindre 190 milliards de m³. Le gaz conserve ainsi un rôle important dans le système électrique européen, notamment pour assurer la flexibilité du réseau lorsque la production éolienne ou hydraulique est insuffisante. Cette évolution constitue une opportunité pour l’Algérie d’accroître davantage ses exportations vers le marché européen, d’autant que Sonatrach ambitionne de porter sa production à 200 milliards de m³ et ses exportations à 100 milliards de m³ par an.
H. O.