
Recherche
5 170 résultats pour "bna ouverture dune nouvelle agence dediee a la finance islamique a medea"
Responsable National des Opérations Terrain
Danone MENA recherche un(e) Responsable National des Opérations Terrain talentueux(se), basé(e) au Algier, Algerie , comme vous ! Les objectifs de forte croissance DNAO passent principalement par le développement de nos positions sur le marché des laits infantiles. Compte tenu des enjeux liés au caractère spécifique de la nutrition infantile (la prescription médicale des laits infantiles en ville et à l’hôpital est un levier d’action majeur sur ce marché), le Medical Manager a pour principales missions : · Développer les parts de marché, notamment des laits infantiles, par les prescriptions des professionnels de santé en respectant le programme RightWAY et la réglementation du pays. · Mettre en place les outils permettant l’évaluation de l’efficacité des KPI’s (indicateur de performance) · S’assurer de la mise en application des formations et des best practices fournies par le département médical DNAO · Guider les équipes médicales locales dans le choix des actions et des partenariats avec les professionnels de santé, au service de la stratégie médicale NATURE ET ETENDUE DES ACTIVITES · RELATIONS INTERNES - Les autres fonctions (sfe, sales, marketing, finance, supply chain, qualité…) - Les superviseurs médicaux et délégués médicaux - Les affaires réglementaires - ELN Africa · RELATIONS EXTERNES - Professionnels de santé, Agences de communication, médicale ou non, Institution de santé, maternités - Sociétés de pédiatrie, sociétés savantes (nutrition, allergie,..), Instituts d’études, NGO, WHO représentatives et Agence de formation · PRINCIPALES RESPONSABILITES · Stratégie médicale et mise en place : - Participer à la définition de la stratégie médicale en coopération avec marketing et en transversal avec les autres départements du pays. - Co-construire avec les superviseurs et marketing les plans d’action médicaux annuels - Formuler des recommandations d’actions en fonction de l’analyse de leur impact et de leur pertinence · Formation des superviseurs et délégués médicaux - Créer et mettre en place le plan de formation médical pour l’équipe de délégation médicale en coopération avec le DRH et en cohérence avec le programme. - Développer les outils nécessaires aux délégués médicaux (formation, support multimédia) · Efficacité médicale : - Mesurer et animer les KPI de performance de l’équipe médicale et des actions - Mener et animer le reporting médical régulier - Participe au coaching des délégués en soutient des superviseurs notamment par des visites DUO - Identifie et met en place des best practices médicales au sein de son équipe et les partage avec les autres équipes médicales DNAO · Information scientifique et formation - Supporte les manifestations scientifiques qui sont perçues de la plus haute pertinence et de qualité, qui contribuent à façonner la connaissance nutritionnelle des intervenants externes. - Établit Danone, auprès des professionnels de la santé, comme la société la plus avancée dans la traduction de la science de la nutrition vers des produits innovants qui contribuent à une meilleure santé de nos consommateurs. · Maternities strategy & Deployment - Develop maternity strategy to win market share in the maternities and secure the placement and recommendation of Danone products - Deploy, animate and support the maternity KAMs around the strategy execution then measure the performance Pour réussir dans ce rôle, vous devriez idéalement avoir : PROFIL REQUIS - BAC +5 ou plus (Commerce, Biologie, Santé) - >5 ans d’expérience managériale dans le domaine de la santé - Double formation en science/gestion et connaissance en nutrition sont un plus - Expérience d’animation de réseau d’experts ou d’équipes Lieu : Alger, Algérie Langues requises : Excellent niveau d’anglais et de français requis COMPETENCES 1- SAVOIRS - Gestion de projet, management d’équipes - Scientifique / nutrition - Connaissances en animation de groupe et de réunion - Aisance avec l’informatique bureautique 2- SAVOIRS FAIRE - Esprit d’analyse et de synthèse - Sens de la communication - Capacité à avoir une vision commerciale - Capacité à anticiper - Capacité à travailler en transversal - Capacité à travailler en milieu interculturel - Capacité à travailler en mission hors lieu de résidence 3- SAVOIRS ETRE - Pragmatique - Etre communicant - Capacité d’écoute, diplomatie - Curiosité et ouverture - Transversalité - Comportement éthique au travail · CRITERES / INDICATEURS DE PERFORMANCES: - Evolution des volumes et de la part de marché de nos marques d’alimentation infantile - Evolution de la notoriété des marques auprès des professionnels de santé - Partenariat avec sociétés savantes - Compliance éthique et réglementaire Valeurs Danone : Les candidats sont invités à adhérer aux valeurs fondamentales de Danone : Humanisme, Ouverture, Proximité et Enthousiasme. Danone est une entreprise agroalimentaire de premier plan au niveau mondial, présente dans trois divisions : Produits Laitiers Frais, Nutrition Spécialisée et Eaux. La mission de Danone est d’apporter la santé par l’alimentation au plus grand nombre. Nous souhaitons inviter chacun à rejoindre le mouvement pour un monde plus sain. Nous reconnaissons le pouvoir que chacun a d’agir sur le monde à travers ses choix quotidiens. Chaque fois que nous mangeons et buvons, nous votons pour le monde dans lequel nous voulons vivre. Nous croyons qu’un corps sain a besoin d’une alimentation saine, et qu’une alimentation saine a besoin d’une planète saine : c’est ce qu’incarne notre signature One Planet One Health. Ce que nous offrons Travailler chez Danone MENA est l’une des meilleures façons de construire une carrière solide grâce à l’apprentissage au quotidien, à l’autonomie et au travail d’équipe dans une culture et un environnement ouverts. Notre culture encourage l’autonomie et la responsabilisation, où chaque jour peut être une nouvelle aventure pleine de possibilités et d’opportunités de développement. Danone MENA ne se contente pas d’accueillir votre singularité : nous la valorisons. Nous sommes fiers d’être un employeur garantissant l’égalité des chances, où chaque recrutement repose sur les qualifications, le mérite et les besoins de l’entreprise. Nous recrutons, employons, formons et promouvons sans distinction de race, de couleur, de religion, de handicap, de sexe, d’origine nationale, d’âge, de caractéristiques génétiques ou de tout autre statut protégé. Fidèles à nos valeurs d’ouverture et d’humanisme, tous nos collaborateurs partagent un engagement commun envers le respect mutuel et la dignité. Chez Danone, nous nous engageons à créer un environnement dans lequel vous pouvez grandir, vous épanouir et avoir un impact. À ce titre, vous bénéficierez de : Une exposition internationale et des opportunités de développement. Une rémunération compétitive et des avantages attractifs. Une culture qui valorise la diversité, l’inclusion et le sens. L’accès à des programmes de formation et de développement. Et ensuite ? Si vous êtes le/la Responsable National des Opérations Terrain que nous recherchons, cliquez sur « Postuler » avant Juillet. Date limite de candidature : 12 juillet 2026. Pour en savoir plus sur Danone, nos équipes et nos activités, visitez www.danone.com
BNA : ouverture d’une nouvelle agence dédiée à la finance islamique à Médéa
La Banque nationale d’Algérie (BNA) a inauguré jeudi une nouvelle agence dédiée exclusivement à la finance islamique, selon un communiqué de la banque. L’agence « Médéa 1281 », située route d’Alger, Cité 20 août, Bloc A, N01, est dotée de « tous les équipements et moyens techniques et humains nécessaires à son fonctionnement », souligne le communiqué, faisant possible […] L’article BNA : ouverture d’une nouvelle agence dédiée à la finance islamique à Médéa est apparu en premier sur Dzair Scoop .
Finance islamique BNA : ouverture d'une nouvelle agence dédiée à la finance islamique à Médéa
La Banque nationale d'Algérie (BNA) a procédé, jeudi, à l'ouverture d'une nouvelle agence dédiée exclusivement à la finance islamique, indique un communiqué de la banque.
BNA Ouverture d’une nouvelle agence dédiée à la finance islamique à Médéa
La Banque nationale d’Algérie (BNA) a procédé, jeudi, à l’ouverture d’une nouvelle agence dédiée exclusivement à la finance islamique, indique un communiqué de la banque. L’agence «Médéa 1281», située à la route d’Alger, Cité 20 août, Bloc A, N01, est dotée de «l’ensemble des commodités et des moyens techniques et humains nécessaires à son fonctionnement», […]
BNA: ouverture d'une nouvelle agence dédiée à la finance islamique à Médéa
ALGER - La Banque nationale d'Algérie (BNA) a procédé, jeudi, à l'ouverture d'une nouvelle agence dédiée exclusivement à la finance islamique, indique un communiqué de la banque. L'agence "Médéa 1281", située à la route d'Alger, Cité 20 août, Bloc A, N01, est dotée de "l'ensemble des commodités et des moyens techniques et humains nécessaires à son fonctionnement", souligne le communiqué, ce qui permet de "réserver un accueil et des prestations de qualité aux clients de la banque". Avec l'inauguration de cette nouvelle agence, le réseau de la finance islamique de la BNA compte désormais 14 agences dédiées et 107 guichets, portant le total des représentations a 121. En quête d'extension de son réseau de finance islamique, la BNA rappelle dans son communiqué que l'ouverture de cette nouvelle structure confirme son "engagement à faire de cette finance et de son réseau un levier de rapprochement de sa clientèle, toutes catégories confondues". Cette action s'inscrit, selon la même source, dans un objectif plus large et plus stratégique, à savoir "l'accélération de la bancarisation et de l'inclusion financière, conformément aux orientations des plus hautes autorités du pays".
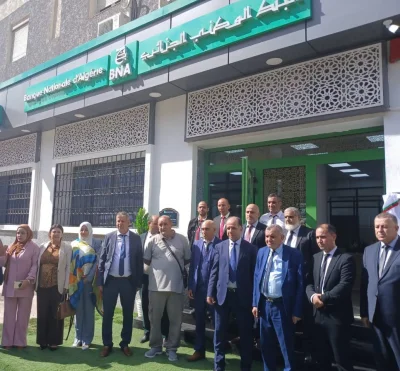
BNA: Inauguration à Skikda d’une agence dédiée à la finance islamique
Le président-directeur général de la Banque nationale d’Algérie (BNA), Mustapha Benalkma, accompagné du wali de Skikda, Saïd Akhrouf, a inauguré, lundi, une agence dédiée à la…
BNA : ouverture d’une nouvelle agence dédiée exclusivement à la finance islamique à Oran
La Banque nationale d’Algérie (BNA) a inauguré, lundi, à Oran, une nouvelle agence dédiée exclusivement aux services financiers islamiques. La cérémonie d’ouverture a été présidée par le PDG de la BNA, Mohamed Lamine Lebbou, et le président du Haut Conseil islamique (HCI), Bouabdallah Ghoulamallah, qui participe, à Oran, aux actes de la conférence internationale intitulée […] L’article BNA : ouverture d’une nouvelle agence dédiée exclusivement à la finance islamique à Oran est apparu en premier sur Dzair Scoop .
BNA : ouverture d’une nouvelle agence dédiée exclusivement à la finance islamique à Oran
ORAN- La Banque nationale d’Algérie (BNA) a ouvert, lundi à Oran, une nouvelle agence dédiée exclusivement aux services de la finance islamique. La cérémonie d'ouverture a été présidée par le DG de la BNA, Mohamed Lamine Lebbou, et le président du Haut conseil islamique (HCI), Bouabdallah Ghoulamallah, qui participe, à Oran, aux travaux de la conférence internationale intitulée "Civisme, conscience, action et coexistence" organisée par le HCI. M.Lebbou a affirmé, dans une déclaration à la presse en marge de la cérémonie d’inauguration, que la BNA compte actuellement 7 agences dédiées à la finance islamique. Il a ajouté que les efforts se poursuivront pour ouvrir d’autres agences dans différentes régions du pays, avec l’objectif d’atteindre 10 agences à la fin du premier semestre de l’année 2023, et 12 à 14 agences à la fin de l’année. Cette opération rentre dans le cadre du programme d’extension des activités de la finance islamique que la banque a adoptée dans le cadre de sa politique visant à drainer les clients qui préfèrent recourir aux services de la finance islamique, a-t-il expliqué. Le DG de la BNA a souligné que la finance islamique reflète l'expansion des produits bancaires dans le cadre du renouvellement du système bancaire national, qui continue de s'étendre et de se renouveler à travers de nouveaux outils. Il a également estimé que la finance islamique contribue à attirer la masse monétaire présente sur le marché parallèle.
BDL: Ouverture de la première agence dédiée à la finance islamique
La Banque de développement local (BDL) a ouvert, mercredi à Alger, la première agence commerciale dédiée à la finance islamique <p>The post BDL: Ouverture de la première agence dédiée à la finance islamique first appeared on - Les Enjeux Eco .</p>
Ouverture d’une nouvelle agence BDL spécialisée dans le crédit sur hypothèque à Blida
La Banque de développement local (BDL) a ouvert, jeudi, une nouvelle agence commerciale spécialisée dans le crédit sur hypothèque dans
BNA: ouverture jeudi à El Bayadh d'une nouvelle agence dédiée à la finance islamique
ALGER - La Banque nationale d'Algérie (BNA) procédera jeudi à l'inauguration, dans la wilaya d'El Bayadh, d'une nouvelle agence dédiée exclusivement à la Finance islamique, indique cette banque publique mercredi, dans un communiqué. Cette agence, sis au 06, rue Bey Boukhoubza, constitue la sixième agence, inaugurée par la BNA, dédiée exclusivement à la commercialisation des produits et services de la finance islamique, après celle de Tizi-Ouzou "1220", Ghardaïa "1211", Ghriss "919" à Mascara, à Chlef "261" et Hussein Dey "635" à Alger. En outre, le réseau de la finance islamique de la BNA comprend 65 guichets ouverts au niveau des agences réparties à travers les wilayas du pays, est-il souligné.
Cnep-Banque: ouverture d'une nouvelle agence à Tipaza
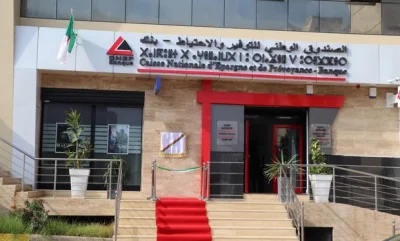
ALGER - La Caisse nationale d'épargne et de prévoyance (Cnep-Banque) a annoncé, mercredi, l'ouverture d'une nouvelle agence bancaire à Tipaza, dans le cadre de sa stratégie visant à renforcer son maillage territorial et à accompagner les opérateurs économiques locaux. L'ouverture de cette nouvelle agence (Code 657), située au quartier des 80 Logements promotionnels, "permettra de répondre efficacement aux attentes des particuliers, des professionnels et des entreprises locales à travers une offre diversifiée incluant notamment les produits et services de la finance islamique", souligne la Cnep-Banque dans son communiqué. Soulignant "l'engagement de la Cnep-Banque à rapprocher ses services de la population, tout en favorisant l'inclusion financière et l'accompagnement des projets créateurs de richesses et d'emploi", le communique précise que le réseau commercial de cette banque publique compte désormais 230 agences à travers le territoire national.
Alger : la BDL ouvre une agence dédiée à la finance islamique et un espace pour les services numériques
La Banque de développement local (BDL) a ouvert, mercredi à Alger, la première agence commerciale dédiée à la finance islamique portant le nom « Al Qods », ainsi qu’un espace dédié aux services numériques, et ce sous la supervision du directeur général de cette banque publique, Youcef Lalmas. Dans une déclaration à la presse en marge de […] The post Alger : la BDL ouvre une agence dédiée à la finance islamique et un espace pour les services numériques appeared first on Algerie Eco .
La Banque d’Algérie promulgue le règlement relatif au marché monétaire interbancaire relevant de la finance islamique
La Banque d’Algérie a promulgué le règlement n° 25-13 du 24 septembre 2025 relatif au marché monétaire interbancaire relevant de la finance islamique. Le texte publié dans le Journal officiel n°68 a pour objet de définir les opérations du marché monétaire interbancaire relevant de la finance islamique, conformément aux dispositions de la loi n° 23-09 du […] The post La Banque d’Algérie promulgue le règlement relatif au marché monétaire interbancaire relevant de la finance islamique appeared first on Algerie Eco .
Fintech : L’accélérateur du développement de la finance islamique
La convergence entre technologies numériques, principes de la charia et besoins d’inclusion financière a donné naissance à l’Islamic FinTech, dont les applications couvrent les paiements, le financement des PME, l’investissement, la gestion de patrimoine, le crowdfunding et, de plus en plus, le Takaful. Selon le rapport ICD–LSEG 2025, les actifs mondiaux de la finance islamique ont atteint 5,98 milliards de dollars en 2024, en hausse de 21 % sur un an, illustrant la profondeur croissante de cet écosystème. 1. Des origines de la FinTech à l’Islamic FinTech La FinTech s’est développée progressivement avec l’informatisation des banques, les paiements électroniques, Internet puis les smartphones, le cloud computing, l’intelligence artificielle et la blockchain. L’Islamic FinTech transpose ces innovations dans un cadre compatible avec les principes de la finance islamique : interdiction de la riba (intérêt), limitation du gharar excessif et du maysir , recherche de transparence, partage des risques et lien avec l’économie réelle. Son ambition est donc double : améliorer l’efficacité des services financiers et permettre une meilleure inclusion des populations recherchant des solutions conformes à la charia. La dynamique est aujourd’hui très rapide. Le Global Islamic Fintech Report 2025/26 estime le marché mondial des transactions Islamic FinTech à 198 milliards de dollars en 2024/25 et prévoit 341 milliards de dollars à l’horizon 2029, soit une croissance annuelle moyenne de 11,5 %. L’écosystème recensé comprend 484 entreprises dans 41 pays et 13 secteurs. Une forte concentration subsiste toutefois : 80 % des entreprises sont établies dans seulement dix pays, notamment en Arabie saoudite, en Malaisie, en Indonésie et aux Émirats arabes unis. 2. Mode de fonctionnement et apport au Takaful Le fonctionnement d’une FinTech islamique repose sur l’utilisation des technologies numériques à toutes les étapes de la chaîne de valeur financière, avec un contrôle spécifique de la conformité à la charia. Une plateforme peut notamment intégrer : l’identification électronique du client ; la souscription en ligne ; l’analyse automatisée des besoins des clients ; des algorithmes de sélection de produits conformes à la charia ; les plateformes de financement participatif entre investisseurs et entreprises ; les paiements électroniques et portefeuilles numériques ; les plateformes de gestion de patrimoine et d’investissement ; l’intelligence artificielle pour l’analyse des risques ; la blockchain pour la traçabilité et l’automatisation de certaines opérations. La différence essentielle avec une FinTech conventionnelle réside dans la conception du produit et sa gouvernance : les contrats et processus doivent respecter les principes de la charia et être intégrés dans un dispositif de gouvernance approprié. Dans le Takaful, l’InsurTech peut jouer un rôle particulièrement structurant. Elle permet la distribution digitale des produits, la simplification de la souscription, la personnalisation des garanties, la gestion numérique des sinistres et une meilleure détection de la fraude. Les données satellitaires, climatiques et les capteurs ouvrent également la voie à des couvertures paramétriques, notamment pour l’agriculture. Dans un tel modèle, le déclenchement d’une indemnisation peut être lié à un indice objectif préalablement défini, ce qui réduit les délais de traitement. Le potentiel est considérable : le rapport ICD–LSEG recense 395 opérateurs Takaful actifs dans 53 pays en 2024. De son côté, l’IFSB indique que le secteur de l’assurance islamique a enregistré une croissance de 16,9 % en 2024, confirmant le dynamisme des segments non bancaires de la finance islamique. 3. Tableau de synthèse des expériences mondiales 4. Réalisations chiffrées et perspectives pour la région MENA Les données 2024 et 2025 confirment que la FinTech devient une infrastructure stratégique de la finance islamique. L’industrie financière islamique mondiale progresse rapidement, tandis que les solutions numériques gagnent du terrain dans les paiements, le financement alternatif, la gestion de patrimoine et la levée de fonds. Selon DinarStandard, 72 % des entreprises Islamic FinTech sont concentrées dans cinq grands sous-secteurs : finance alternative, gestion de patrimoine, paiements, levée de fonds et dépôts et financement. Pour la région MENA, les perspectives sont particulièrement favorables en raison d’une population jeune, d’une forte diffusion du smartphone, de programmes publics de transformation numérique et d’une présence historique de la finance islamique. Les opportunités les plus importantes concernent la digitalisation des banques islamiques, le financement des PME, les paiements mobiles, le crowdfunding, le Takaful digital et les assurances paramétriques. Les principaux défis restent néanmoins l’accès au financement des jeunes entreprises, la maturité des cadres réglementaires, la cybersécurité, la protection des données et l’éducation financière. Le Global Islamic Fintech Report 2025/26 identifie notamment l’accès au capital, les exigences réglementaires et l’éducation des clients parmi les principaux freins à la croissance. La FinTech représente un accélérateur majeur de la prochaine phase de développement de la finance islamique. Pour le Takaful, elle peut transformer simultanément la distribution, la souscription, la gestion des sinistres et la conception des produits. Le véritable enjeu pour la région MENA n’est donc plus de savoir si la digitalisation va modifier la finance islamique, mais comment organiser un écosystème capable de concilier innovation, inclusion financière, protection du consommateur et gouvernance conforme à la charia. Les pays qui réussiront cette combinaison pourront renforcer leur compétitivité régionale et faire émerger de nouveaux champions de l’Islamic FinTech et du Takaful digital. La transformation numérique ouvre des perspectives particulièrement prometteuses pour la finance islamique en Algérie, en facilitant l’accès des ménages et des entreprises aux produits bancaires, d’épargne, de financement et de Takaful. Le développement des banques digitales, des prestataires de services de paiement et des FinTech peut ainsi contribuer à renforcer sensiblement l’inclusion financière, notamment auprès des jeunes, des populations rurales éloignées des réseaux bancaires traditionnels et des petites entreprises. Cette dynamique est désormais soutenue par un renforcement progressif du cadre réglementaire : en 2025, la Banque d’Algérie a notamment adopté de nouveaux textes relatifs aux activités de finance islamique, aux prestataires de services de paiement et aux banques digitales. La consolidation de ce cadre, annoncée également par les autorités, devrait créer un environnement plus sécurisé et favorable à l’innovation. L’enjeu pour l’Algérie sera désormais de transformer cette évolution réglementaire et technologique en un véritable écosystème associant banques, FinTech, opérateurs Takaful et institutions de contrôle, afin de faire de la finance islamique un levier durable de modernisation financière et d’inclusion économique. H. M. A. Sources principales : ICD–LSEG, Islamic Finance Development Report 2025: 50 Years of Exponential Growth . IFSB, Islamic Financial Services Industry Stability Report 2025 . DinarStandard & Elipses, Global Islamic Fintech (GIFT) Report 2025/26 . Salaam Gateway, Global Islamic Fintech Report 2025/26 . ICD, publication des résultats du Islamic Finance Development Indicator 2025 .
Finance islamique en Algérie : pourquoi les financements « halal » coûteront moins cher en 2027
La finance islamique progresse d’environ 20 % par an en Algérie et représente déjà 6 à 7 % du marché bancaire. Le projet de loi de finances 2027 prévoit de supprimer le surcoût fiscal qui la pénalisait encore. Ce qui va changer pour les clients, les banques concernées et les différences avec un crédit classique : les explications. Finance islamique en Algérie : une croissance de 20 % par an Six ans après son lancement, la finance islamique s’est fait une place dans le paysage bancaire algérien. Elle progresse de plus de 20 % par an, a déclaré à Echorouk Sofiane Mazari, expert en finance islamique. Ce rythme dépasse celui de la banque classique. Membre de la commission de la finance islamique de l’Association professionnelle des banques et des établissements financiers, il estime sa part de marché entre 6 et 7 %. Elle pourrait atteindre 8 % très prochainement, selon lui. Une treizaine de banques proposent aujourd’hui des produits conformes aux principes de la charia, à travers des banques spécialisées ou des guichets islamiques. Projet de loi de finances 2027 : la fin du surcoût fiscal Jusqu’ici, certains financements islamiques supportaient plus de taxes qu’un crédit classique, notamment pour l’achat d’un logement. Dans une mourabaha, la banque achète le bien puis le revend à son client. Cette double opération pouvait entraîner une double taxation, que les spécialistes appellent le « double effet fiscal ». Le projet de loi de finances 2027 prévoit d’aligner la fiscalité des deux types de financement, en particulier pour les opérations immobilières. Il exonère notamment du droit de mutation les transferts de propriété réalisés en mourabaha ou en ijara, comme le détaillait notre article sur la baisse des coûts du logement en mourabaha dès 2027 . Le client pourra ainsi choisir librement, sans payer davantage à cause de la nature du financement. Pour Sofiane Mazari, cette mesure lève le dernier obstacle à la concurrence avec la banque classique. Si le Parlement l’adopte, elle entrera en vigueur le 1er janvier 2027, soit dans moins de deux mois. Les députés doivent voter le texte le 16 novembre, avant son examen par le Conseil de la nation. Mourabaha ou crédit classique : quelle différence ? La différence tient d’abord à la nature du contrat. Dans une mourabaha, la banque fixe dès le départ le prix du financement et le montant des échéances. Le client connaît ainsi tous ses engagements à l’avance, sans majoration liée à l’allongement de la durée selon le contrat. Le crédit classique repose, lui, sur un taux d’intérêt lié à la durée du prêt. Plus le remboursement s’étale dans le temps, plus le crédit coûte cher. Les deux formules répondent à des besoins différents, et le choix revient au client selon sa situation. La mourabaha sert aussi à financer d’autres achats que le logement, comme une voiture neuve. La BNA propose par exemple un financement en mourabaha jusqu’à 90 % du prix d’une voiture neuve . Chaque banque fixe ses propres conditions. Carte Visa, épargne : quels services en finance islamique ? Les services de la finance islamique couvrent désormais presque toutes les opérations bancaires. Les clients peuvent ouvrir des comptes d’épargne et obtenir des financements variés. De nouvelles formules apparaissent régulièrement sur le marché. Certaines banques délivrent même des cartes internationales Visa rattachées à un compte islamique. Le délai varie de 48 heures à 17 jours selon les établissements, a précisé Sofiane Mazari. Ces délais rejoignent ceux de la carte Visa ou Mastercard délivrée en 48 heures par certaines banques. Finance islamique : à qui s’adresse-t-elle ? La finance islamique attire surtout les particuliers, les professionnels et les petites et moyennes entreprises. Ils représentent le plus grand nombre de clients et d’opérations, a expliqué Sofiane Mazari. Les grandes entreprises, moins nombreuses, concentrent en revanche les financements les plus importants. La matinale d'Algérie 360° L'essentiel de l'actualité algérienne chaque matin dans votre boîte mail. Ne pas remplir Je m'abonne Gratuit, désinscription en un clic. Tous les produits proposés doivent obtenir l’aval de l’Autorité nationale de la fatwa pour l’industrie financière islamique. Cette validation garantit leur conformité aux principes de la charia. Elle s’applique aussi bien aux banques islamiques qu’aux guichets islamiques des banques classiques. Sofiane Mazari ne s’attend pas pour autant à voir la finance islamique dépasser la banque classique. Il cite l’exemple de la Malaisie, où les deux systèmes coexistent depuis des décennies. Selon lui, environ un client sur cinq de certaines banques islamiques n’y est pas musulman. Questions fréquentes sur la finance islamique en Algérie Combien de banques proposent la finance islamique en Algérie ? Une treizaine de banques proposent des produits conformes à la charia. Certaines sont des banques islamiques, d’autres des banques classiques avec un guichet islamique. Qu’est-ce qu’une mourabaha ? La banque achète un bien, puis le revend à son client avec une marge fixée dès le départ. Le client rembourse en échéances connues à l’avance. Qu’est-ce qui change pour la finance islamique en 2027 ? Le projet de loi de finances 2027 aligne sa fiscalité sur celle du crédit classique, notamment pour l’immobilier. La mesure doit encore être adoptée par le Parlement. Peut-on obtenir une carte Visa avec un compte islamique ? Oui, certaines banques la proposent. Le délai varie de 48 heures à 17 jours selon l’établissement.
BNA: Ouverture de quatre nouveaux guichets destinés à la finance islamique
La Banque nationale d’Algérie (BNA) a ouvert mercredi dans les wilayas de Constantine et de Mila, quatre (4) nouveaux guichets <p>The post BNA: Ouverture de quatre nouveaux guichets destinés à la finance islamique first appeared on - Les Enjeux Eco .</p>
Finance islamique : la BNA inaugure une nouvelle agence à Blida
La Banque nationale d’Algérie (BNA) a inauguré une nouvelle agence à Blida, dédiée exclusivement à l’activité de la finance islamique et ce, dans le cadre de sa stratégie visant l’extension de son réseau, indique, ce lundi, un communiqué de la Banque. Avec l’ouverture de cette nouvelle agence «1280», située au boulevard Mustapha-Benboulaid, le réseau BNA […]
FINANCE ISLAMIQUE EN ALGERIE : Un marché qui pèse plus de 1 000 milliards DA
Le marché de la finance islamique en Algérie connaît une progression « très encourageante » 6 ans après le lancement de ses premières fenêtres dédiées, avec une croissance des activités, un élargissement du réseau et une diversification des produits proposés. Dans une déclaration à la presse, Sofiane Mezari, chef du département de la finance islamique à la Banque Arabe et membre de la commission de la finance islamique de l’Association professionnelle des banques et établissements financiers, estime que le marché a désormais dépassé 1.000 milliards de dinars. Selon ses estimations, le secteur compte actuellement 13 acteurs, dont deux banques islamiques et onze banques conventionnelles proposant des produits de finance islamique à travers des fenêtres dédiées. Cette progression ne se limite pas aux volumes. Elle s’est également accompagnée d’un élargissement géographique des services et d’une diversification de l’offre, permettant à un nombre croissant de particuliers et d’entreprises d’accéder à ces produits. L’offre comprend notamment les comptes bancaires et l’épargne, ainsi que le financement de la consommation, de l’immobilier, de l’automobile et des équipements. Les solutions destinées aux entreprises se développent également progressivement. Pour Sofiane Mezari, l’importance de cette évolution ne réside donc pas uniquement dans les chiffres. En quelques années, la finance islamique est passée d’une phase de lancement à celle d’un véritable composant du paysage bancaire algérien. Cette dynamique traduit, selon lui, l’existence d’une demande réelle et durable pour les produits bancaires islamiques et leur capacité à contribuer à la mobilisation de l’épargne, à l’inclusion financière et au financement de l’économie réelle. Ania N.
L’OFFRE LANCÉE PAR LA BNA : « Mourabaha automobile » pour acheter son véhicule neuf
Dans le cadre du respect des principes de la finance islamique, la Banque nationale d’Algérie lance son offre « Mourabaha automobile », destinée au financement de l’acquisition de véhicules neufs montés ou fabriqués en Algérie. Selon un communiqué de la banque, « cette formule repose sur un contrat de vente conforme aux dispositions de la Charia. La BNA acquiert le véhicule auprès du concessionnaire avant de le revendre au client, moyennant une marge bénéficiaire convenue d’un commun accord entre les deux parties. La banque a précisé que « le prix de revient du véhicule ainsi que la marge bénéficiaire sont déterminés et connus à l’avance, garantissant ainsi la transparence de l’opération et sa conformité aux principes de la finance islamique ». La BNA a souligné également que « le délai de traitement des demandes de financement ne dépasse pas cinq jours ». Les mensualités sont fixées à l’avance, tandis que le financement peut couvrir jusqu’à 90 % du prix du véhicule, avec une marge bénéficiaire présentée comme compétitive. Autre avantage annoncé, « la possibilité d’augmenter le montant du financement en prenant en compte le salaire ou les revenus d’un emprunteur, notamment le conjoint, les ascendants ou les descendants au premier degré ». À travers cette nouvelle offre, la BNA entend ainsi élargir l’accès au financement automobile tout en proposant une solution conforme aux exigences de la finance islamique. L. Zeggane
Algériens de l’étranger : une banque privée lance des crédits immobiliers selon la finance islamique
TSA Algériens de l’étranger : une banque privée lance des crédits immobiliers selon la finance islamique Algériens de l’étranger : une banque privée lance des crédits immobiliers selon la finance islamique