
البحث
340 نتيجة لـ "سكنات عدل تحديد كيفيات تطبيق تخفيض"
سكنات “عدل”: تحديد كيفيات تطبيق تخفيض 10 بالمائة عند تسديد المبلغ الكلي للسكن
نُشر في العدد 14 من الجريدة الرسمية قرار وزاري مشترك يحدد آليات تطبيق التخفيض بنسبة 10% الذي تمنحه الدولة للمستفيدين من السكن ضمن برامج البيع بالإيجار "عدل"، وذلك لصالح الراغبين في تسوية ما تبقى من الإيجار دفعة واحدة. وينص هذا القرار، الذي وُقّع في 6 فبراير الماضي من قِبل كل من وزير المالية ووزير السكن والعمران والمدينة، على أن التخفيض المحدد بنسبة 10% يتم احتسابه على أساس المبلغ المتبقي من الإيجار الذي يختار المستفيد دفعه بالكامل دفعة واحدة، وذلك وفقًا لأحكام المادة 101 من قانون المالية لعام 2024. ويُشترط للاستفادة من هذا التخفيض أن يكون المستفيد قد سدد ما لا يقل عن 25% من السعر الإجمالي للسكن، بالإضافة إلى تسديد الأقساط الشهرية المستحقة، مما يؤهله لطلب التخفيض المقرر. كما يتوجب على المستفيدين الراغبين في تسوية المبلغ المتبقي بالكامل تقديم طلب رسمي مرفق بوثائق تثبت دفع النسبة المطلوبة، على أن يُوجَّه هذا الطلب إلى الجهات المختصة قبل إتمام عملية السداد الكامل للأقساط الإيجارية، وفقًا لما جاء في القرار الوزاري المشترك. وبموجب هذا القرار، تتولى الجهات المعنية في وزارة المالية تغطية مبالغ التخفيض الممنوحة على الإيجارات المستحقة ضمن برامج البيع بالإيجار، فيما يقوم المرقي العقاري بإرسال طلبات استرداد المبالغ الناتجة عن التخفيض إلى المصالح المختصة بوزارة المالية.
سكنات "عدل": تحديد كيفيات تطبيق تخفيض 10 بالمائة عند تسديد المبلغ الكلي للسكن
الجزائر - صدر في العدد 14 للجريدة الرسمية قرار وزاري مشترك, يحدد كيفيات تطبيق التخفيض ب 10 بالمائة الممنوح من طرف الدولة لفائدة المستفيدين من السكن في إطار برامج البيع بالإيجار "عدل" الذين يرغبون في تسوية باقي الإيجار دفعة واحدة. وينص هذا القرار, الذي وقع في 6 فبراير الماضي من طرف وزير المالية, ووزير السكن والعمران والمدينة, على احتساب تخفيض 10 بالمائة ممنوح من طرف الدولة لفائدة المستفيدين من السكن في إطار برنامج البيع بالإيجار "عدل", على أساس مبلغ باقي الإيجار الذي سيدفعه المستفيد دفعة واحدة, وذلك تطبيقا لأحكام المادة 101 من قانون المالية لسنة 2024. ويجب على المستفيدين أن يكونوا قد قاموا بدفع ما لا يقل عن 25 بالمائة من الثمن الكلي للسكن, وقاموا بتسديد الأقساط الشهرية المستحقة عليهم, والتي تمكنهم من طلب التخفيض الممنوح. كما يجب على المستفيدين, الذين يرغبون في تسديد المبلغ الكلي المتبقي من ثمن سكناتهم, تقديم طلب التخفيض مرفقا بوثائق تثبت دفع 25 بالمائة المطلوبة, على أن يقدم هذا الطلب إلى المصالح المختصة قبل التسديد الكلي للأقساط الإيجارية, حسبما ينص عليه القرار الوزاري المشترك. وعليه, تتكفل المصالح المعنية لوزارة المالية -حسب المصدر ذاته- بمبالغ التخفيض الممنوح على باقي مبالغ الإيجار مستحقة الدفع بعنوان برامج البيع بالإيجار, فيما يتم إرسال طلبات استرداد المبالغ الناتجة عن التخفيض من طرف المرقي العقاري إلى المصالح المعنية لوزارة المالية.
تحديد كيفيات تطبيق نظام التسوية الجبائية الطوعية بموجب قرار وزاري
تم تحديد كيفيات تطبيق نظام التسوية الجبائية الطوعية، الذي أدرج في إطار قانون المالية لسنة 2026، بموجب قرار وزاري نشر في الجريدة الرسمية رقم 19. ويتعلق الأمر بالقرار الموقع من طرف وزير المالية بتاريخ 24 فبراير 2026، الذي يحدد كيفيات تطبيق الإجراء الاستثنائي للتسوية الجبائية الطوعية، والذي يسمح لفئات معينة من المكلفين بالضريبة بتسوية وضعيتهم […] The post تحديد كيفيات تطبيق نظام التسوية الجبائية الطوعية بموجب قرار وزاري appeared first on جريدة اللقاء الجزائرية .
سكنات “عدل 3”.. تحديد موعد تسليم عقود الملكية والمفاتيح
أعلن مدير السكن بوزارة السكن والعمران والمدينة، محمد مرجاني، أن تسليم عقود الملكية الخاصة بسكنات «عدل 3» سيكون ابتداءً من الفاتح نوفمبر المقبل، بالتزامن مع تسليم المفاتيح. وأوضح مرجاني، في تصريح لبرنامج «الملف» على قناة النهار، أن العملية ستتم بالتوازي مع تسليم السكنات، مشيرًا إلى أن ورشات إنجاز مشاريع «عدل 3» فُتحت بتراخيص البناء، في إطار الإجراءات المرتبطة بالمشروع وتمكين المواطنين من الحصول على عقد البيع بالإيجار. وفي سياق متصل، أعلن وزير السكن والعمران والمدينة، طارق بلعريبي، صباح يوم امس الاثنين، عن توزيع 1200 وحدة سكنية بصيغة البيع بالإيجار «عدل» عبر عدة ولايات، ابتداءً من الفاتح نوفمبر المقبل. وجاء ذلك خلال زيارة الوزير إلى ولاية ميلة، حيث كشف عن توزيع 150 سكنًا بصيغة «عدل» بولاية برج بوعريريج، و400 سكن بمدينة شلغوم العيد بولاية ميلة، إضافة إلى 600 سكن بولاية أم البواقي. كما أشار بلعريبي إلى وجود 200 ألف وحدة سكنية بصيغة «عدل» قيد الإنجاز، على أن تنطلق خلال الأيام المقبلة أشغال إنجاز 300 ألف وحدة سكنية جديدة، ليرتفع بذلك إجمالي السكنات التي انطلقت أشغالها إلى نصف مليون وحدة.
تحديد كيفيات ممارسة نشاط التخصيم من طرف البنوك والمؤسسات المالية
الجزائر - أصدر بنك الجزائر تعليمة جديدة تحدد كيفيات ممارسة نشاط التخصيم من طرف البنوك والمؤسسات المالية. وتهدف التعليمة, المؤرخة في 7 أكتوبر الجاري, والتي وقعها محافظ بنك الجزائر, محند بوراي, إلى تحديد كيفيات تطبيق أحكام النظام رقم 26-03 المؤرخ في 13 أغسطس 2026 المتعلق بممارسة نشاط التخصيم من طرف البنوك والمؤسسات المالية. ويقصد بالتخصيم العملية التي يقوم بموجبها المنتمي في إطار اتفاق مكتوب ذي اثر إحلالي, بإحالة ديونه التجارية المستحقة على زبائنه (المدينين), إلى بنك أو مؤسسة مالية (الوسيط), والذي يقوم مقابل أجر بالدفع الفوري لإجمالي مبلغ الديون المحالة له, مع تحمل مخاطر عدم السداد, حسب نص النظام رقم 26-03. وتباشر عملية التخصيم بطلب يقدمه المنتمي إلى الوسيط يحدد فيه هوية المدين وكذا المعلومات اللازمة لتقييم وضعيته المالية, طبقا للأحكام التشريعية والتنظيمية المعمول بها. وقبل إبرام أي عقد تخصيم بين المنتمي والوسيط, يتعين على هذا الأخير القيام بتقييم وضعيتي المنتمي والمدين, على أن تنجز عمليات التخصيم بموجب عقد تخصيم مكتوب وموقع من كلا الطرفين. ويجب أن يتضمن عقد التخصيم, كحد أدنى البنود التي تشمل الإشارة الصريحة لعبارة "عقد التخصيم", وتحديد هوية أطراف العقد (لا سيما الاسم واللقب للشخص الطبيعي/التسمية أو الاسم التجاري للشخص المعنوي, وعنوان المقر الاجتماعي, والموقعين المؤهلين), أيضا موضوع عقد التخصيم, وكيفيات الإحلال. كما يتضمن أيضا -حسب ذات التعليمة- حقوق والتزامات الأطراف المتعاقدة, وشروط دفع أجر الوسيط, ومدة عقد التخصيم, وتحديد هوية المدين أو المدينين, والسقف الإجمالي لالتزام الوسيط, وعند الاقتضاء, السقوف الفردية المخصصة لكل مدين, وشروط فسخ العقد وآثاره على الديون محل التمويل والإحلال. وبالإضافة إلى هذه البنود, يجب أن يتضمن العقد بندا يلزم المنتمي بإبلاغ الوسيط, دون تأخير, كتابيا أو بأية وسيلة أخرى ذات أثر كتابي, بمجرد علمه بكل حدث أو ظرف من شأنه التأثير على قدرة المدين على سداد مبلغ الدين محل عملية التخصيم. وعند إحالة الديون بموجب عقد التخصيم, يحيل المنتمي إلى الوسيط, وفقا للكيفيات المتفق عليها, الفواتير أو أي مستند معادل محل التمويل مرفقة بجدول تلخيصي يسمح بتحديدها. كما يتعين على الوسيط, قبل أي إحالة للديون, التحقق من أهلية الديون التجارية المقدمة للتخصيم, وكذا لبنود عقد التخصيم. وأشارت ذات التعليمة إلى أن الديون التجارية المؤهلة لعمليات التخصيم هي تلك التي يحوزها المنتمي تجاه مدينين مقيمين في الجزائر, ويلتزم المنتمي بإرفاق كل فاتورة أو أي مستند معادل مقدم للتخصيم بالوثائق والمستندات الثبوتية المطلوبة من طرف الوسيط التي تسمح بالتحقق من أهلية الديون التجارية وكذا جميع العناصر المترتبة عنها. ويترتب عن إحالة الديون انتقال الحقوق والضمانات المرتبطة بها إلى الوسيط.
بنك الجزائر: تحديد كيفيات ممارسة نشاط التخصيم من طرف البنوك والمؤسسات
أصدر بنك الجزائر تعليمة جديدة تحدد كيفيات ممارسة نشاط التخصيم من طرف البنوك والمؤسسات المالية. وتهدف التعليمة، المؤرخة في 7 أكتوبر الجاري، والتي وقعها محافظ بنك الجزائر، محند بوراي، إلى تحديد كيفيات تطبيق أحكام النظام رقم 26-03 المؤرخ في 13 أغسطس 2026 المتعلق بممارسة نشاط التخصيم من طرف البنوك والمؤسسات المالية. ويقصد بالتخصيم العملية التي يقوم بموجبها المنتمي في إطار اتفاق مكتوب ذي اثر إحلالي، بإحالة ديونه التجارية المستحقة على زبائنه (المدينين)، إلى بنك أو مؤسسة مالية (الوسيط)، والذي يقوم مقابل أجر بالدفع الفوري لإجمالي مبلغ الديون المحالة له، مع تحمل مخاطر عدم السداد، حسب نص النظام رقم 26-03. وتباشر عملية التخصيم بطلب يقدمه المنتمي إلى الوسيط يحدد فيه هوية المدين وكذا المعلومات اللازمة لتقييم وضعيته المالية، طبقا للأحكام التشريعية والتنظيمية المعمول بها. وقبل إبرام أي عقد تخصيم بين المنتمي والوسيط، يتعين على هذا الأخير القيام بتقييم وضعيتي المنتمي والمدين، على أن تنجز عمليات التخصيم بموجب عقد تخصيم مكتوب وموقع من كلا الطرفين. ويجب أن يتضمن عقد التخصيم، كحد أدنى البنود التي تشمل الإشارة الصريحة لعبارة “عقد التخصيم”، وتحديد هوية أطراف العقد (لا سيما الاسم واللقب للشخص الطبيعي/التسمية أو الاسم التجاري للشخص المعنوي، وعنوان المقر الاجتماعي، والموقعين المؤهلين)، أيضا موضوع عقد التخصيم، وكيفيات الإحلال. كما يتضمن أيضا -حسب ذات التعليمة- حقوق والتزامات الأطراف المتعاقدة، وشروط دفع أجر الوسيط، ومدة عقد التخصيم، وتحديد هوية المدين أو المدينين، والسقف الإجمالي لالتزام الوسيط، وعند الاقتضاء، السقوف الفردية المخصصة لكل مدين، وشروط فسخ العقد وآثاره على الديون محل التمويل والإحلال. وبالإضافة إلى هذه البنود، يجب أن يتضمن العقد بندا يلزم المنتمي بإبلاغ الوسيط، دون تأخير، كتابيا أو بأية وسيلة أخرى ذات أثر كتابي، بمجرد علمه بكل حدث أو ظرف من شأنه التأثير على قدرة المدين على سداد مبلغ الدين محل عملية التخصيم. وعند إحالة الديون بموجب عقد التخصيم، يحيل المنتمي إلى الوسيط، وفقا للكيفيات المتفق عليها، الفواتير أو أي مستند معادل محل التمويل مرفقة بجدول تلخيصي يسمح بتحديدها. كما يتعين على الوسيط، قبل أي إحالة للديون، التحقق من أهلية الديون التجارية المقدمة للتخصيم، وكذا لبنود عقد التخصيم. وأشارت ذات التعليمة إلى أن الديون التجارية المؤهلة لعمليات التخصيم هي تلك التي يحوزها المنتمي تجاه مدينين مقيمين في الجزائر، ويلتزم المنتمي بإرفاق كل فاتورة أو أي مستند معادل مقدم للتخصيم بالوثائق والمستندات الثبوتية المطلوبة من طرف الوسيط التي تسمح بالتحقق من أهلية الديون التجارية وكذا جميع العناصر المترتبة عنها. ويترتب عن إحالة الديون انتقال الحقوق والضمانات المرتبطة بها إلى الوسيط.
تعليمة جديدة من بنك الجزائر
أصدر بنك الجزائر تعليمة جديدة تحدد كيفيات ممارسة نشاط التخصيم من طرف البنوك والمؤسسات المالية. وتهدف التعليمة، المؤرخة في الـ7 أكتوبر الجاري، والتي وقعها محافظ بنك الجزائر، محند بوراي، إلى تحديد كيفيات تطبيق أحكام النظام رقم 26-03 المؤرخ في 13 أوت 2026 المتعلق بممارسة نشاط التخصيم من طرف البنوك والمؤسسات المالية. ويقصد بالتخصيم العملية التي يقوم بموجبها المنتمي في إطار اتفاق مكتوب ذي اثر إحلالي، بإحالة ديونه التجارية المستحقة على زبائنه (المدينين)، إلى بنك أو مؤسسة مالية (الوسيط)، والذي يقوم مقابل أجر بالدفع الفوري لإجمالي مبلغ الديون المحالة له، مع تحمل مخاطر عدم السداد، حسب نص النظام رقم 26-03. وتباشر عملية التخصيم بطلب يقدمه المنتمي إلى الوسيط يحدد فيه هوية المدين وكذا المعلومات اللازمة لتقييم وضعيته المالية, طبقا للأحكام التشريعية والتنظيمية المعمول بها. وقبل إبرام أي عقد تخصيم بين المنتمي والوسي، يتعين على هذا الأخير القيام بتقييم وضعيتي المنتمي والمدين, على أن تنجز عمليات التخصيم بموجب عقد تخصيم مكتوب وموقع من كلا الطرفين. ويجب أن يتضمن عقد التخصيم، كحد أدنى البنود التي تشمل الإشارة الصريحة لعبارة "عقد التخصيم"، وتحديد هوية أطراف العقد (لا سيما الاسم واللقب للشخص الطبيعي/التسمية أو الاسم التجاري للشخص المعنوي, وعنوان المقر الاجتماعي, والموقعين المؤهلين), وأيضا موضوع عقد التخصيم، وكيفيات الإحلال. كما يتضمن أيضا -حسب ذات التعليمة- حقوق والتزامات الأطراف المتعاقدة وشروط دفع أجر الوسيط ومدة عقد التخصيم، وتحديد هوية المدين أو المدينين, والسقف الإجمالي لالتزام الوسيط، وعند الاقتضاء السقوف الفردية المخصصة لكل مدين, وشروط فسخ العقد وآثاره على الديون محل التمويل والإحلال., وبالإضافة إلى هذه البنود، يجب أن يتضمن العقد بندا يلزم المنتمي بإبلاغ الوسيط، دون تأخير، كتابيا أو بأية وسيلة أخرى ذات أثر كتابي, بمجرد علمه بكل حدث أو ظرف من شأنه التأثير على قدرة المدين على سداد مبلغ الدين محل عملية التخصيم. وعند إحالة الديون بموجب عقد التخصيم، يحيل المنتمي إلى الوسيط، وفقا للكيفيات المتفق عليها، الفواتير أو أي مستند معادل محل التمويل مرفقة بجدول تلخيصي يسمح بتحديدها. كما يتعين على الوسيط, قبل أي إحالة للديون، التحقق من أهلية الديون التجارية المقدمة للتخصيم, وكذا لبنود عقد التخصيم. وأشارت ذات التعليمة إلى أن الديون التجارية المؤهلة لعمليات التخصيم هي تلك التي يحوزها المنتمي تجاه مدينين مقيمين في الجزائر، ويلتزم المنتمي بإرفاق كل فاتورة أو أي مستند معادل مقدم للتخصيم بالوثائق والمستندات الثبوتية المطلوبة من طرف الوسيط التي تسمح بالتحقق من أهلية الديون التجارية وكذا جميع العناصر المترتبة عنها. ويترتب عن إحالة الديون انتقال الحقوق والضمانات المرتبطة بها إلى الوسيط.
بنك الجزائر الخارجي: الإطلاق الرسمي لخدمة التخصيم المالي لتمويل المؤسسات الاقتصادية
أعلن بنك الجزائر الخارجي ، عن الإطلاق الرسمي لخدمة التخصيم المالي (Factoring) ، وذلك في إطار توسّيع نطاق حلوله التمويلية الموجهة للمؤسسات الاقتصادية . وتُوّج هذا الإطلاق الرسمي لنشاط التخصيم من طرف البنك، بتوقيع أول عقد من نوعه بحسب بيان ذات المؤسسة المصرفية العمومية. وتُمثّل هذه الخطوة محطة جديدة في مسار تطوير الخدمات البنكية، من خلال إتاحة حلول تمويلية مرنة تمكّن المؤسسات من تعبئة مستحقاتها التجارية وتحويلها إلى سيولة مالية، بما يُعزّز قدرتها على الوفاء بالتزاماتها، وتحسين تسيير خزينتها، ومواكبة نمو أنشطتها. وجدّد بنك الجزائر الخارجي، من خلال هذا الإنجاز، تأكيد دوره كشريك مالي فاعل في مرافقة المؤسسات، وتوفير حلول تمويلية تتماشى مع احتياجاتها، دعمًا للاستثمار وديناميكية الاقتصاد الوطني. وتأتي هذه العملية الجديدة ، تجسّيدا للتعليمة المؤرخة في 7 أكتوبر 2026 ، التي وقعها محافظ بنك الجزائر محند بوراي والتي تهدف إلى تحديد كيفيات تطبيق أحكام النظام رقم 26-03 المؤرخ في 13 أغسطس 2026 المتعلق بممارسة نشاط التخصيم من طرف البنوك والمؤسسات المالية. ويقصد بالتخصيم المالي ، العملية التي يقوم بموجبها المنتمي في إطار اتفاق مكتوب ذي أثر إحلالي ، بإحالة ديونه التجارية المستحقة على زبائنه (المدينين) ، إلى بنك أو مؤسسة مالية (الوسيط) والذي يقوم مقابل أجر بالدفع الفوري لإجمالي مبلغ الديون المحالة له ، مع تحمل مخاطر عدم السداد ،حسب نص النظام رقم 26-03. وأشارت ذات التعليمة إلى أن الديون التجارية المؤهلة لعمليات التخصيم هي تلك التي يحوزها المنتمي تجاه مدينين مقيمين في الجزائر ، ويلتزم المنتمي بإرفاق كل فاتورة أو أي مستند معادل مقدم للتخصيم بالوثائق والمستندات الثبوتية المطلوبة من طرف الوسيط التي تسمح بالتحقق من أهلية الديون التجارية ، إلى جانب جميع العناصر المترتبة عنها ، إذ يترتب عن إحالة الديون انتقال الحقوق والضمانات المرتبطة بها إلى الوسيط .
وزارة السكن ..قرار وزاري مشترك يخص سكنات عدل 2025
صدر في العدد 14 للجريدة الرسمية قرار وزاري مشترك, يحدد كيفيات تطبيق التخفيض ب 10 بالمائة الممنوح من طرف الدولة لفائدة المستفيدين من السكن في إطار برامج البيع بالإيجار “عدل” الذين يرغبون في تسوية باقي الإيجار دفعة واحدة. وينص هذا القرار, الذي وقع في 6 فبراير الماضي من طرف وزير المالية, ووزير السكن والعمران والمدينة, …
فتح باب دفع الشطر الثاني من سكنات عدل 3 (AADL 3) عبر التراب الوطني
فتح باب دفع الشطر الثاني من سكنات عدل 3 ( AADL 3 ) فتح باب دفع الشطر الثاني من سكنات عدل 3 (AADL 3) عبر التراب الوطني. بناءً على المعطيات التي ذكرتها، إليك تفاصيل عملية دفع الشطر الثاني لمكتتبي عدل 3: شقق من نوع F3: تم تحديد مبلغ الشطر الثاني بـ 12 مليون سنتيم (120,000 دينار جزائري). شقق من نوع F4: تم تحديد مبلغ الشطر الثاني بـ 15 مليون سنتيم (150,000 دينار جزائري). الخطوات والإجراءات المعتادة لدفع الشطر الثاني: ا لدخول إلى المنصة الرسمية: يتم سحب أو تحميل أمر الدفع (Ordre de Versement) حصرياً عبر الموقع الإلكتروني الرسمي لوكالة عدل (AADL) أو عبر التطبيق المخصص لذلك. طرق الدفع: عادةً ما يتم الدفع عبر الوسائل المعتمدة من طرف الوكالة (مثل الرمز البريدي أو البنكي الموضح في أمر الدفع، أو عبر البطاقات البنكية والذهبية حسب ما تحدده الوكالة في إشعاراتها الرسمية). الاحتفاظ بوصل الدفع: من الضروري جداً الاحتفاظ بوصل الدفع وتسليمه أو تحميله بالطريقة المطلوبة لتأكيد تسوية الشطر في الآقيت المحدد.
سكنات ” عدل “: هكذا يمكن الإستفادة من تخفيض 10 % عند تسديد المبلغ الكلي للسكن
صدر في العدد 14 للجريدة الرسمية، قرار وزاري مشترك، يحدد كيفيات تطبيق التخفيض بـ 10 بالمائة. الممنوح من طرف الدولة لفائدة المستفيدين من السكن في إطار برامج البيع بالإيجار “عدل” الذين يرغبون في تسوية باقي الإيجار دفعة واحدة. وينص هذا القرارـ الذي وقع في 6 فيفري الماضي من طرف وزير المالية، ووزير السكن والعمران والمدينة. […] The post سكنات ” عدل “: هكذا يمكن الإستفادة من تخفيض 10 % عند تسديد المبلغ الكلي للسكن appeared first on جريدة اللقاء الجزائرية .
BDL يشرع في تمويل سكنات عدل 3
أعلن المدير العام لبنك التنمية المحلية، محمد مبارك، اليوم الأحد، عن انطلاق عملية تمويل سكنات عدل 3 لفائدة المكتتبين، بمن في ذلك الأشخاص الذين لا يملكون أقساطا شخصية أو الأقساط الواجبة الدفع. وقال المدير العام لبنك التنمية المحلية، في تصريح لملتميديا الإذاعة الجزائرية، أن جميع مكتتبي عدل 3 بإمكانهم التوجه إلى وكالات البنك لتقديم طلبات التمويل، سواء كان السكن من ثلاث غرف أو أربع غرف. وأوضح ذات المتحدث، أن المطلوب من المكتتبين الراغبين في الحصول على التمويل، هو توطين الدخل في بنك التنمية المحلية، وفي حالة لم يكن في استطاعتهم توطين الدخل، يقومون بتقديم إلتزام صاحب العمل بدفع الأجر في بنك التنمية المحلية. كما أكد المدير العام للبنك، أن كل المكتتبين لهم الحق في التوجه لبنك التنمية المحلية لطلب التمويل. وتهدف هذه العملية إلى تسهيل استفادة المواطنين من برنامج سكنات عدل. وتمكينهم من اقتناء سكناتهم بطريقة مرنة تتماشى مع قدراتهم المالية. إضغط على الصورة لتحميل تطبيق النهار للإطلاع على كل الآخبار على البلاي ستور The post BDL يشرع في تمويل سكنات عدل 3 appeared first on النهار أونلاين .
هكذا يتم تطبيق تخفيض 10 بالمائة عند تسديد المبلغ الكلي للسكن
صدر في العدد 14 للجريدة الرسمية قرار وزاري مشترك، يحدد كيفيات تطبيق التخفيض بـ 10 بالمائة الممنوح من طرف الدولة لفائدة المستفيدين من السكن في إطار برامج البيع بالإيجار “عدل” الذين يرغبون في تسوية باقي الإيجار دفعة واحدة. وينص هذا القرارـ الذي وقع في 6 فيفري الماضي من طرف وزير المالية، ووزير السكن والعمران والمدينة. […] The post هكذا يتم تطبيق تخفيض 10 بالمائة عند تسديد المبلغ الكلي للسكن appeared first on النهار أونلاين .
تسليم أولى سكنات عدل 3 في نوفمبر 2026
يستعد قطاع السكن في الجزائر لدخول مرحلة جديدة في تجسيد برنامج عدل 3 ، مع اقتراب موعد تسليم أولى الوحدات السكنية للمكتتبين. فقد أعلن وزير السكن والعمران والمدينة والتهيئة العمرانية، محمد طارق بلعريبي، أن أولى عمليات التسليم ستنطلق في 1 نوفمبر 2026 ، بالتزامن مع العملية الوطنية لتوزيع السكنات المبرمجة بمناسبة الذكرى الـ72 لاندلاع الثورة التحريرية. ومن المنتظر أن تشمل المرحلة الأولى الولايات التي وصلت فيها مشاريع عدل 3 إلى مستويات متقدمة من الإنجاز، على أن تتوسع العملية تدريجيًا وفق وتيرة تقدم الأشغال وجاهزية المشاريع والمرافق المرتبطة بها. ويأتي هذا الموعد في إطار برنامج وطني أوسع لتوزيع السكنات، حيث تراهن السلطات على مواصلة تنفيذ المشاريع السكنية وفق رزنامة تستجيب للطلب المتزايد على السكن، مع إعطاء أهمية خاصة لتوفير أحياء جديدة تتوفر فيها مختلف المرافق الضرورية. عدل 3 بداية تسليم أولى السكنات في نوفمبر تسليم السكنات سيكون تدريجيًا أوضح وزير السكن أن عملية نوفمبر لن تعني تسليم جميع مساكن عدل 3 في مختلف الولايات دفعة واحدة، وإنما تمثل بداية دخول عدد من المشاريع الجاهزة أو القريبة من الجاهزية مرحلة التسليم. وتتعلق الأولوية بالمواقع التي بلغت فيها الأشغال مراحل متقدمة، بما يسمح ببدء استقبال المستفيدين في ظروف مناسبة. ويعني ذلك أن موعد الاستفادة الفعلية سيختلف من ولاية إلى أخرى بحسب تقدم الورشات ومدى جاهزية السكنات والمرافق التابعة لها. ومن شأن هذه المرحلة أن تعطي صورة أوضح عن وتيرة إنجاز برنامج عدل 3 ، الذي يمثل أحد أهم البرامج السكنية التي أطلقتها الدولة للاستجابة لطلبات المواطنين. برنامج عدل 3 يدخل مرحلة جديدة مع الأقطاب الحضرية 47 قطبًا حضريًا عبر 38 ولاية لا يقتصر تصور وزارة السكن لبرنامج عدل 3 على تشييد العمارات السكنية فقط، إذ يرتبط المشروع برؤية عمرانية تقوم على إنشاء أقطاب حضرية جديدة خارج مراكز المدن الكبرى أو في امتداداتها. وفي هذا الإطار، تم إطلاق برنامج لإنجاز 47 قطبًا حضريًا عبر 38 ولاية ، على مساحة إجمالية تتجاوز 30 ألف هكتار . وتسعى هذه الأقطاب إلى تخفيف الضغط العمراني عن المدن الكبرى، مع إنشاء مناطق سكنية قادرة على استيعاب أعداد كبيرة من المواطنين، وربط السكن بمختلف الخدمات والتجهيزات الضرورية. وتشمل الرؤية الجديدة توفير أحياء متكاملة بدل الاكتفاء بإنجاز وحدات سكنية معزولة، بما يسمح بتوفير المدارس والهياكل العمومية والخدمات والمرافق التي يحتاج إليها السكان في حياتهم اليومية. أكثر من 109 آلاف وحدة ضمن عدل 3 16 قطبًا حضريًا في المرحلة الأولى بدأت عملية تهيئة 16 قطبًا حضريًا بمساحة إجمالية تقدر بنحو 7,875 هكتارًا ، بطاقة استيعاب تصل إلى 493,559 وحدة سكنية . وتتوزع هذه الأقطاب على 16 ولاية هي: الجلفة، البليدة، وهران، معسكر، غليزان، الشلف، تيبازة، جيجل، تلمسان، قسنطينة، سكيكدة، سوق أهراس، برج بوعريريج، سطيف، بومرداس وتيسمسيلت. وبحسب المعطيات التي قدمتها وزارة السكن، من المرتقب أن تحتضن هذه الأقطاب أكثر من 121 ألف وحدة سكنية بمختلف الصيغ . وتستحوذ صيغة عدل 3 على الجزء الأكبر من البرنامج المعلن، بأكثر من 109 آلاف وحدة سكنية ضمن الشطر الأول . وتعكس هذه الأرقام حجم البرنامج المرتقب إنجازه، خاصة أن مشاريع عدل 3 أصبحت مرتبطة بمخطط عمراني أوسع يتجاوز فكرة توفير السكن إلى بناء أحياء جديدة متكاملة. 859 تجهيزًا عموميًا لمرافقة السكنات أحياء جديدة بمرافق متكاملة ومن بين النقاط التي تركز عليها الرؤية العمرانية الجديدة، توفير التجهيزات العمومية بالتوازي مع إنجاز السكنات. وفي هذا السياق، تمت برمجة 859 تجهيزًا عموميًا جواريًا ومهيكلًا ضمن الأقطاب الحضرية الـ16، بهدف ضمان اندماج المناطق السكنية الجديدة في محيط عمراني متكامل. وتكتسي هذه التجهيزات أهمية كبيرة بالنسبة للمكتتبين، لأن جاهزية السكن لا ترتبط فقط بانتهاء أشغال العمارات، بل أيضًا بوجود المدارس والمرافق والخدمات الأساسية التي يحتاج إليها السكان بعد الانتقال إلى الأحياء الجديدة. وتسعى السلطات من خلال هذا النهج إلى تجنب بعض النقائص التي عرفتها أحياء سكنية سابقة، خصوصًا عندما يتم إنجاز آلاف الوحدات دون أن ترافقها منذ البداية بنية خدماتية كافية. ماذا يعني موعد 1 نوفمبر لمكتتبي عدل 3 ؟ الانطلاق الفعلي للتسليم وليس توزيع جميع السكنات يمثل 1 نوفمبر 2026 موعدًا مهمًا بالنسبة للمكتتبين، لكنه لا يعني بالضرورة أن جميع المسجلين في برنامج عدل 3 سيحصلون على مفاتيح سكناتهم في هذا التاريخ. فالمعلن عنه هو الشروع في تسليم أولى السكنات في الولايات التي وصلت مشاريعها إلى مراحل متقدمة من الإنجاز. وبالتالي، من المتوقع أن تتم العملية على مراحل، بحسب جاهزية كل مشروع. ويظل تقدم الأشغال عاملًا أساسيًا في تحديد موعد الاستفادة بالنسبة لكل مكتتب، إلى جانب استكمال مختلف الإجراءات المرتبطة بالمشروع والسكنات. ومن المنتظر أن تكشف المراحل المقبلة بشكل أكبر عن الولايات والمواقع التي ستدخل فعليًا في أولى عمليات تسليم سكنات عدل 3 . عدل 3 ضمن استراتيجية عمرانية أوسع لا ينظر قطاع السكن إلى عدل 3 باعتباره برنامجًا لتوفير المساكن فقط، بل يربطه بإعادة تنظيم التوسع العمراني في عدد من الولايات. فإنشاء أقطاب حضرية واسعة يمكن أن يساهم في توجيه النمو السكاني نحو مناطق جديدة، وتقليل الضغط على المدن المكتظة، مع توفير بيئة عمرانية تضم السكن والخدمات والتجهيزات في فضاء واحد. ومع اقتراب 1 نوفمبر 2026 ، تتجه الأنظار إلى الولايات التي ستشهد بداية تسليم أولى الوحدات، في انتظار توسع العملية تدريجيًا إلى مشاريع أخرى مع تقدم الأشغال. وبذلك تدخل سكنات عدل 3 مرحلة أكثر أهمية، بعدما انتقل البرنامج من مرحلة البرمجة والتوطين إلى مرحلة الإنجاز ثم التسليم الفعلي للمستفيدين.
مجتمع الشرطة توقف شبكة تبيع سكنات "عدل" وهمية
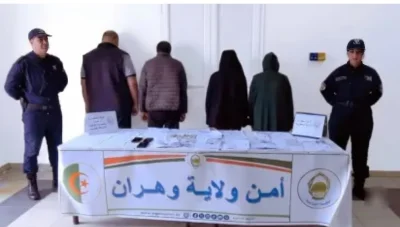
الشرطة توقف شبكة تبيع سكنات "عدل" وهمية نجح أفراد فرقة مكافحة الجرائم الاقتصادية والمالية بأمن ولاية وهران، من توقيف أربعة أشخاص ضمن شبكة إجرامية مختصة في النصب والاحتيال على المواطنين، من خلال وعدهم بالحصول على سكنات عمومية، مقابل مبالغ مالية معتبرة. العملية تمت بناء على شكوى تقدم بها أحد الضحايا إلى الفرقة ذاتها، والتي مفادها تعرضه للنصب من قبل أفراد الشبكة. وبموجب هذا التبليغ، وبعد إجراء التحريات الميدانية من قبل محققي الفرقة ذاتها، حسب ما كشفه بيان مصالح الأمن الصادر اليوم، تمكن عناصر هذه الأخيرة من تحديد هوية ومكان تواجد المشتبه فيهم الأربعة وشل نشاطهم الإجرامي، حيث كان لكل فرد منهم دور في العملية، باعتبار أن فتاتين ضمن أعضاء الشبكة تقومان بجلب الضحايا، خاصة من فئة المغتربين، والاستيلاء على أموالهم، وذلك نظير إيهامهم بالحصول على سكنات بصيغة العمومي الإيجاري. في حين يقوم المشتبه فيه الثالث بالاحتيال عليهم من خلال التأكيد بأن له معارف على مستوى وكالة "عدل"، مع توفيره لهم أوامر بالدفع مزورة، كان يجلبها من شريكه الرابع الذي كان يقوم بتزوير أوامر بالدفع والالتقاء بالضحايا بالبنك، منتحلا صفة موظف بوكالة "عدل".
تحديد أسعار سكنات عدل 3 وموعد دفع الشطر الأوّل.. الوكالة تجيب
حذرت الوكالة الوطنية لتحسين السكن وتطويره “عدل ” من تداول أخبار كاذبة حول برنامج سكنات عدل3 . وأوضحت وكالة عدل عبر حسابها الرسمي على الفيسبوك انه تم تداول اخبار عبر منصات التواصل الإجتماعي مفادها تحديد أسعار سكنات عدل 3 وموعد دفع الشطر الأوّل. وبهذا تنفي وكالة عدل نقيا قاطعا هذه الأخبار الكاذبة والغرض منها زرع […] The post تحديد أسعار سكنات عدل 3 وموعد دفع الشطر الأوّل.. الوكالة تجيب appeared first on جريدة اللقاء الجزائرية .
تحديد أسعار سكنات عدل 3 وموعد دفع الشطر الأوّل.. الوكالة تحذر
حذرت الوكالة الوطنية لتحسين السكن وتطويره “عدل ” من تداول أخبار كاذبة حول برنامج سكنات عدل3 . وأوضحت وكالة عدل عبر حسابها الرسمي على الفيسبوك انه تم تداول اخبار عبر منصات التواصل الإجتماعي مفادها تحديد أسعار سكنات عدل 3 وموعد دفع الشطر الأوّل. وبهذا تنفي وكالة عدل نقيا قاطعا هذه الأخبار الكاذبة والغرض منها زرع البلبلة والفتنة وسط المكتتبين. كما تحتفظ وكالة عدل بحقها الكامل في المتابعة القضائية ضد هذه الصفحة التي قامت بترويج أخبار مغلوطة على مواقع التواصل الإجتماعي. The post تحديد أسعار سكنات عدل 3 وموعد دفع الشطر الأوّل.. الوكالة تحذر appeared first on النهار أونلاين .
بيان يهم المستفيدين من سكنات عدل
أعلن فرع عدل للتسيير العقاري، اليوم الخميس، عن صب فواتير الكراء. الخاصة بشهر نوفمبر الكترونيا. وجاء في منشور جاست ايمو “اعلن فرع عدل للتسيير العقاري كافة المستفيدين من سكنات البيع بالإيجار. أنه قد تم صب فواتير الكراء الخاصة بشهر نوفمبر 2025 إلكترونيا عبر الرابط التالي: Aadl gestimmo.dz/epaiemnet ويمكن تسديد مستحقات فواتير الكراء الشهريةن بسهولة باستخدام البطاقة الذهبية لبريد الجزائر وبطاقات الدفع البنكية لـcpa، bea ، agb، bankabc، salam bank، trust، bdl، natixis، cnep، arab bank، housing bank. وعن الخطوات : إضغط على الصورة لتحميل تطبيق النهار للإطلاع على كل الآخبار على البلاي ستور إضغط على الصورة لتحميل تطبيق النهار للإطلاع على كل الآخبار على البلاي ستور The post بيان يهم المستفيدين من سكنات عدل appeared first on النهار أونلاين .
سكنات عدل : رفع قيمة إعانات الدولة و قرار رسمي يهم المستفيدين
صدر في العدد الأخير من الجريدة الرسمية (العدد 47) قرار وزاري مشترك يتضمن إجراءات استثنائية لفائدة المستفيدين من سكنات البيع بالإيجار 2013، حيث ينص على رفع قيمة مساعدة الدولة الموجهة لهذه الفئة، مع تعديل عناصر احتساب تكلفة البناء وثمن السكن. ويحمل القرار الوزاري المشترك تاريخ 26 ماي 2026، ويخص مراجعة عناصر حساب تكلفة البناء وسعر السكنات الموجهة للبيع بالإيجار، بالنسبة للطلبات التي تم تسجيلها خلال سنة 2013. مساعدة الدولة ترتفع لفائدة مستفيدي سكنات البيع بالإيجار 2013 رفع نسبة التكفل بأشغال الطرق والشبكات بموجب هذا القرار، تم رفع نسبة مساعدة الدولة الخاصة بتغطية تكلفة أشغال الطرق والشبكات المختلفة المصنفة ضمن الصنف الثالث، لتبلغ 100 بالمئة بدلًا من 72 بالمئة. ويأتي هذا التعديل ضمن مراجعة عناصر احتساب تكلفة إنجاز سكنات البيع بالإيجار 2013، بما يسمح بزيادة مساهمة الدولة في هذه الأشغال. مضاعفة المساعدة الخاصة بالمتر المربع ويتضمن القرار أيضًا رفع قيمة مساعدة الدولة المخصصة لتغطية تكلفة المتر المربع الواحد، حيث أصبحت تقدر بـ 10.000 دينار جزائري بدلًا من 5.000 دينار جزائري. وتندرج هذه الزيادة ضمن الاتفاقية المبرمة بين وزارة المالية ووزارة السكن والعمران والمدينة والتهيئة العمرانية، والخاصة بتطبيق هذه الإجراءات الاستثنائية لفائدة المستفيدين من سكنات البيع بالإيجار 2013. تكلفة البناء وثمن السكن بعد التعديلات الجديدة تعديل عناصر حساب تكلفة البناء يشمل القرار الوزاري المشترك تعديل عناصر احتساب تكلفة البناء وثمن السكن بالنسبة لسكنات البيع بالإيجار التي تم تسجيل طلباتها سنة 2013. ويهدف هذا التعديل إلى اعتماد القيم الجديدة الخاصة بمساهمة مساعدة الدولة، سواء فيما يتعلق بأشغال الطرق والشبكات أو بالدعم المخصص للمتر المربع. احتساب السعر النهائي للمستفيد بعد تطبيق الإعانات الجديدة، يتم احتساب السعر النهائي للسكن وفق العناصر المعدلة الواردة في القرار، مع خصم مختلف أشكال مساعدة الدولة الممنوحة للمستفيد. كيفية تسديد ثمن سكنات البيع بالإيجار 2013 دفع 25 بالمئة من السعر المتبقي وفقًا لما جاء في القرار، يلتزم المستفيد بدفع نسبة 25 بالمئة من السعر المتبقي للسكن، وذلك بعد خصم جميع الإعانات التي تمنحها مساعدة الدولة. ويتم احتساب هذا المبلغ بعد تطبيق الزيادات الجديدة التي أقرها القرار لفائدة مستفيدي سكنات البيع بالإيجار 2013. تسديد الفارق خلال مدة 25 سنة أما الرصيد المتبقي، فيتم تسديده خلال مدة لا تتجاوز 25 سنة، وذلك وفق الأحكام المحددة في القرار الوزاري المشترك. ماذا تضمن القرار الوزاري المشترك ؟ تضمن القرار الوزاري المشترك المنشور في الجريدة الرسمية (العدد 47) جملة من الإجراءات الاستثنائية الخاصة بملفات سكنات البيع بالإيجار 2013، أبرزها: رفع نسبة مساعدة الدولة الخاصة بأشغال الطرق والشبكات المختلفة من 72 بالمئة إلى 100 بالمئة. رفع قيمة مساعدة الدولة الخاصة بالمتر المربع من 5.000 دج إلى 10.000 دج. تعديل عناصر حساب تكلفة البناء وثمن السكن بالنسبة للطلبات المسجلة سنة 2013. إلزام المستفيد بدفع 25 بالمئة من السعر المتبقي بعد خصم الإعانات. تسديد المبلغ المتبقي في مدة أقصاها 25 سنة.